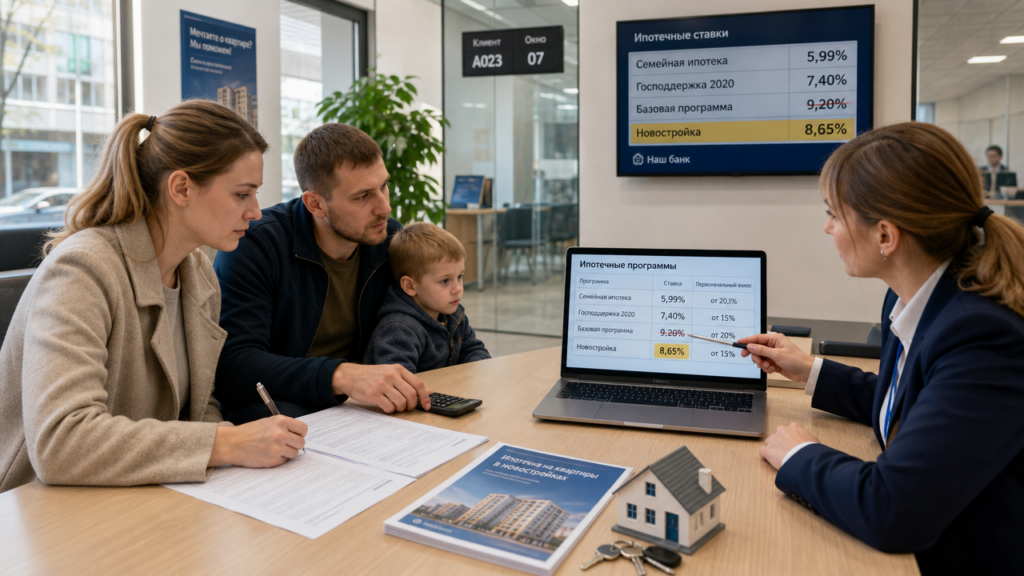
Сейчас федеральной ипотечной программы со ставкой 3% годовых в России нет. Банки не выдают такие кредиты, а рекламные заявления о трёх процентах чаще всего содержат подмену: речь может идти о субсидии только на первый год, о маркетинговой ставке с удорожанием квартиры на размер комиссии или о предложении, которое уже закончилось. Действующие государственные программы снижают ставку до 6% для семей с детьми и до 8% для отдельных льготных категорий. Разберём, откуда берётся запрос на 3%, что такое «госпрограмма 8» и какие условия нужно проверить в договоре до подписания.
Какие ставки действуют по ипотеке с господдержкой сейчас
Основная массовая программа с государственной поддержкой называется «Семейная ипотека». По ней ставка составляет 6% годовых на весь срок кредита. Срок кредитования — до 30 лет, первоначальный взнос — от 20%. Лимит суммы ограничен: до 12 млн рублей в Москве, Санкт-Петербурге, Московской и Ленинградской областях, до 6 млн рублей в остальных регионах России. Если заёмщику нужна сумма больше лимита, остаток банк выдаёт по рыночной ставке, поэтому итоговая переплата может оказаться заметно выше расчётной по 6%.
Программа действует для семей, в которых есть хотя бы один ребёнок до 6 лет, ребёнок-инвалид либо двое и более несовершеннолетних детей в малых городах. С 2026 года семейную ипотеку можно будет оформить только на двоих супругов, без привлечения третьих лиц. С 23 декабря 2023 года льготную ипотеку по любой госпрограмме разрешено брать только один раз, но для семейной ипотеки сделано исключение: её можно оформлять повторно.
Не стоит путать действующую семейную ипотеку с льготной программой под 6,5%, которая распространялась на новостройки без привязки к детям. За первый год по ней выдали 450 тыс. кредитов на 1,3 трлн рублей, лимиты составляли 12 млн в столичных регионах и 6 млн в остальных. Программу продлевали несколько раз, но сейчас она завершена. Регулятор выступал против продления из-за риска перегрева рынка, однако власти поддержали строительную отрасль. Сегодня действует семейная ипотека и отдельные точечные субсидии.
Что означает «госпрограмма 8» и как формируется льготная ставка
Механика любой субсидированной ипотеки проста: банк выдаёт кредит по рыночной ставке, а государство компенсирует ему разницу до льготного уровня. Например, если рыночная ставка банка 20%, а клиент платит 6%, то 14% банку доплачивает бюджет. По схеме, описанной для отдельных категорий заёмщиков — учителей, врачей, госслужащих и артистов, — стандартная ставка может составлять около 10%, а с поддержкой она снижается до 8%. Это условная «госпрограмма 8». Она не является отдельной федеральной ипотекой для всех желающих, а связана с поддержкой отдельных категорий на уровне региона или отрасли.
Семейная ипотека под 6% устроена аналогично. Разница между 6% и рыночной ставкой банка компенсируется из федерального бюджета. Если бы государство захотело ввести ставку 3%, размер субсидии вырос бы на 3 процентных пункта по сравнению с текущей семейной. При портфеле в несколько триллионов рублей это означало бы десятки миллиардов дополнительных расходов ежегодно. Поэтому в условиях высокой ключевой ставки массовое снижение до 3% выглядит маловероятным.
Важно проверять полную стоимость кредита. Один из банков по семейной ипотеке указывает номинальную ставку 6%, но полная стоимость кредита составляет от 16,001% до 25,584% годовых. В неё включаются страховки, оценка и другие обязательные платежи, поэтому фактическая нагрузка на заёмщика выше номинала. Другой банк оформляет семейную ипотеку онлайн через приложение, но при этом требует отсутствие действующей ипотеки и переездов при строительстве объекта.
Расчёт платежа: сравнение ставок 6%, 8% и гипотетической 3%
Для суммы кредита 6 млн рублей на срок 20 лет сравним ежемесячные платежи по аннуитетной схеме. При ставке 6% годовых платёж составит около 43,0 тыс. рублей в месяц. При ставке 8% — примерно 50,2 тыс. рублей. Если бы ставка была 3%, платёж уменьшился бы до 33,3 тыс. рублей.
Переплата за весь срок также заметно отличается. При 6% заёмщик выплатит банку около 10,32 млн рублей, из которых 4,32 млн — проценты. При 8% общая выплата вырастет до 12,04 млн, переплата составит 6,04 млн. Гипотетическая ставка 3% дала бы итоговую выплату 7,99 млн и переплату 1,99 млн. Разница в переплате между 6% и 3% для суммы 6 млн на 20 лет — примерно 2,33 млн рублей.
Эти цифры показывают, почему заёмщики ищут ипотеку под 3%. Но если банк предлагает такую ставку, нужно сразу запросить график платежей и расчёт полной стоимости кредита. Часто низкая ставка действует только первые 1–2 года, после чего повышается до рыночной, либо стоимость квартиры у застройщика завышена на размер банковской комиссии. Например, квартира может стоить на 500 тыс. рублей дороже рыночной, а банк за счёт этой разницы субсидирует ставку в первый год. Такой вариант не экономит деньги, а переносит их в цену объекта.
Когда появится ипотека с господдержкой под 3% и что для этого нужно
Льготная ипотека под 6,5% запускалась в апреле соответствующего года, когда ключевая ставка регулятора была ниже 6%, а инфляция находилась под контролем. Сейчас ситуация иная: рыночные ставки по ипотеке значительно выше, бюджетные расходы на субсидирование уже велики, а регулятор предупреждает о перегреве рынка жилья. Чтобы государство смогло предложить массовую ставку 3%, потребуется существенное снижение ключевой ставки и инфляции. Только тогда субсидия банкам станет умеренной, а расходы бюджета — оправданными.
Кроме макроэкономических условий, действуют административные ограничения. Сейчас льготную ипотеку по любой программе можно взять только один раз, семейную — повторно, но с соблюдением правил. Запрещены «донорские» сделки, когда третье лицо берёт кредит для другого человека. Рефинансирование части долга по рыночной ипотеке упрощено, но только в рамках лимитов. Вторичное жильё по семейной ипотеке доступно лишь в отдельных случаях: семьям с детьми до 7 лет в городах с менее чем двумя новостройками и домами не старше 20 лет либо семьям с детьми-инвалидами от 7 до 18 лет в регионах без новостроек.
Поэтому в ближайшие месяцы появления федеральной ипотеки под 3% ждать не стоит. Более реалистичный сценарий — сохранение семейной ипотеки под 6% до 2030 года с возможной корректировкой лимитов и категорий заёмщиков. Если вы подходите под условия семейной ипотеки, не откладывайте решение в ожидании более низкой ставки. За год платежи по рыночной ипотеке могут вырасти сильнее, чем гипотетическая экономия от будущего снижения.
Как проверить предложение банка и избежать ошибок
Перед подачей заявки запросите у банка четыре документа: расчёт полной стоимости кредита, график платежей, перечень обязательных страховок и условия изменения ставки. По семейной ипотеке номинальная ставка 6% зафиксирована, но банк может требовать обязательные страховки. Условия отказа от полиса проверьте в договоре.
Уточните, какая часть кредита попадает под льготную ставку. В Москве и Санкт-Петербурге лимит 12 млн рублей, в остальных регионах — 6 млн рублей. Если вы берёте 8 млн в регионе, то 6 млн будут под 6%, а оставшиеся 2 млн — по рыночной ставке, например 20%. Средняя ставка по всему кредиту составит около 9,5%, а не 6%. Посчитайте платёж заранее, чтобы не столкнуться с неожиданной суммой.
Первоначальный взнос от 20% можно внести материнским капиталом. При использовании маткапитала банк может запросить справку о доходах, действительную 30 дней. Зарплатным клиентам одного из банков справка о доходе не нужна, но договор подписывается только в офисе. Другой банк оформляет заявку онлайн, но требует отсутствие действующей ипотеки и переездов при строительстве.
Объект недвижимости должен соответствовать условиям программы. Семейная ипотека распространяется на новостройки, дома с земельным участком и строительство через эскроу-счета. Вторичное жильё доступно только в ограниченных случаях, описанных выше. Если банк одобрил заявку, но квартира не подходит под критерии, кредит не выдадут или ставка станет рыночной.
Ипотека с господдержкой под 3% годовых сейчас не существует. Минимальная действующая ставка по федеральной программе — 6% по семейной ипотеке. Отдельные субсидии для учителей, врачей и других категорий могут снижать ставку до 8%, но не ниже. Если вы увидели рекламу «ипотека под 3 процента», запросите полную стоимость кредита, срок действия ставки и цену квартиры у независимого оценщика. В большинстве случаев выгода окажется меньше обещанной, а реальная экономия возникнет только при существенном снижении ключевой ставки регулятора.